
2026-27高級手錶市場分析
Nov 17, 2026
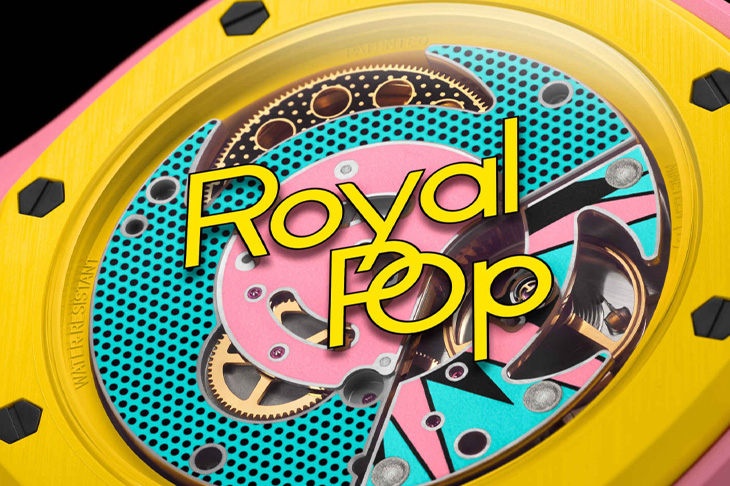
2025年的高級腕錶市場,消費者明顯比過去幾年更謹慎。地緣政治局勢帶來的不確定性、美國貿易政策變化,加上金價與瑞郎雙雙走高,讓瑞士腕錶在海外變得更貴;中國與香港需求持續疲弱,更讓2025年瑞士鐘錶出口連續第二年下滑,全年減少1.7%。
到了2026年,市場開始出現回溫。前八個月出口反彈1.7%,8月單月更成長9.1%,而出口價超過3,000瑞郎的腕錶成長10.2%,顯示高價消費力正在回來。只是這並非全面復甦:美國前八月下滑8.3%、中國仍跌4.8%,英國、台灣與印度則分別成長10.5%、6.1%與31.7%。換句話說,現在不是大家一起買錶,而是有些市場先回來、高價錶先回來,全球需求正在重新洗牌。
SWATCH GROUP
2025年對Swatch Group來說相當辛苦。大中華區消費依舊保守,加上瑞郎強勢,光匯率就造成3.08億瑞郎的營收影響,全年銷售降至62.8億瑞郎。集團又選擇不大幅裁員、維持瑞士製造產能,短期成本壓力因此反映在獲利,全年淨利僅2,500萬瑞郎。好消息是,下半年市場開始轉向,第四季固定匯率銷售成長7.2%,美國全年更有接近20%的成長。
到了2026上半年,復甦速度明顯加快。固定匯率銷售成長8.5%,5、6月更衝到13.1%;美國、日本、印度分別成長27%、20%、38%,自營專賣店與線上銷售也成長18%與30%。Omega零售業務成長20%,浪琴、天梭、漢米爾頓都有雙位數增幅。另一個意外的推力來自5月推出的Audemars Piguet × Swatch「Royal Pop」,財報指出上市後需求遠超供給,社群曝光超過250億次,甚至反過來帶動MoonSwatch與Scuba Fifty Fathoms銷售。換句話說,Swatch Group的回升不只是景氣回暖,而是通路效率、新品話題與中價位市場一起發力。 有一點要注意:財報沒有公布Royal Pop實際賣了多少只、貢獻多少營收,所以可以說它「帶動Swatch品牌與其他聯名款需求」,但不宜直接把集團8.5%的成長主要歸功於AP聯名。
RICHEMONT GROUP
如果把Richemont 2026財年到2027財年第一季連起來看,最明顯的訊號是:珠寶持續強勢,而低迷兩年的高級製錶也開始回溫。2026財年集團營收224億歐元,固定匯率成長11%。其中卡地亞、梵克雅寶等珠寶品牌營收165億歐元,固定匯率大增14%,即使金價上漲、匯率不利,仍透過適度調價與成本控制維持成長。
相較之下,專業製錶品牌全年營收31.5億歐元,帳面下滑4%,固定匯率則小幅成長1%,代表鐘錶市場還談不上全面復甦;但下半年朗格、積家與江詩丹頓已明顯改善。
真正的轉折出現在2027財年第一季。珠寶品牌固定匯率再成長24%,已連續第七季雙位數成長;更值得注意的是專業製錶品牌也成長8%,由江詩丹頓、積家與朗格領跑,美洲、日本與中東非洲都有雙位數成長。換句話說,Richemont目前不只是靠珠寶撐場,高級腕錶也終於從谷底整理,逐步重新找到買氣。
LVMH GROUP
如果用一句話形容LVMH 2026上半年,就是,精品市場還沒有全面回暖,但消費者買東西的意願開始回來了。集團營收386億歐元,帳面較去年下滑3%,主要受到匯率拖累;如果只看鐘錶珠寶,LVMH在2026上半年反而是集團裡相對有動能的一塊。鐘錶珠寶部門營收52.25億歐元,帳面成長3%;如果排除匯率與合併範圍影響,有機成長達9%,第二季更進一步加速至11%。在精品消費仍然偏謹慎、匯率不利的環境下,這個成績顯示高端珠寶與腕錶的需求並沒有消失,而是消費者花錢變得更挑。
其中最主要的成長引擎其實是珠寶。Tiffany與寶格麗表現突出,經典系列持續帶動銷售;鐘錶方面,泰格豪雅、宇舶與ZENITH持續透過新品與品牌活動強化市場能見度。部門經常性營業利益達8.31億歐元,較去年同期7.62億成長約9%,代表不只是東西賣得更多,獲利也同步改善。
因此LVMH鐘錶珠寶目前的狀況,可以理解成:市場並沒有全面變熱,而是消費者更願意把錢花在辨識度高、故事夠強、具有代表性的產品上;珠寶率先拉動成長,鐘錶則持續透過新品維持熱度。
2026-27年鑑-編語


